

「大企業を中心に賃上げのニュースが続いているけれど、不動産市場にはどんな影響がある?」
「給料が上がっている今なら、自宅や所有物件は高く売れる?」
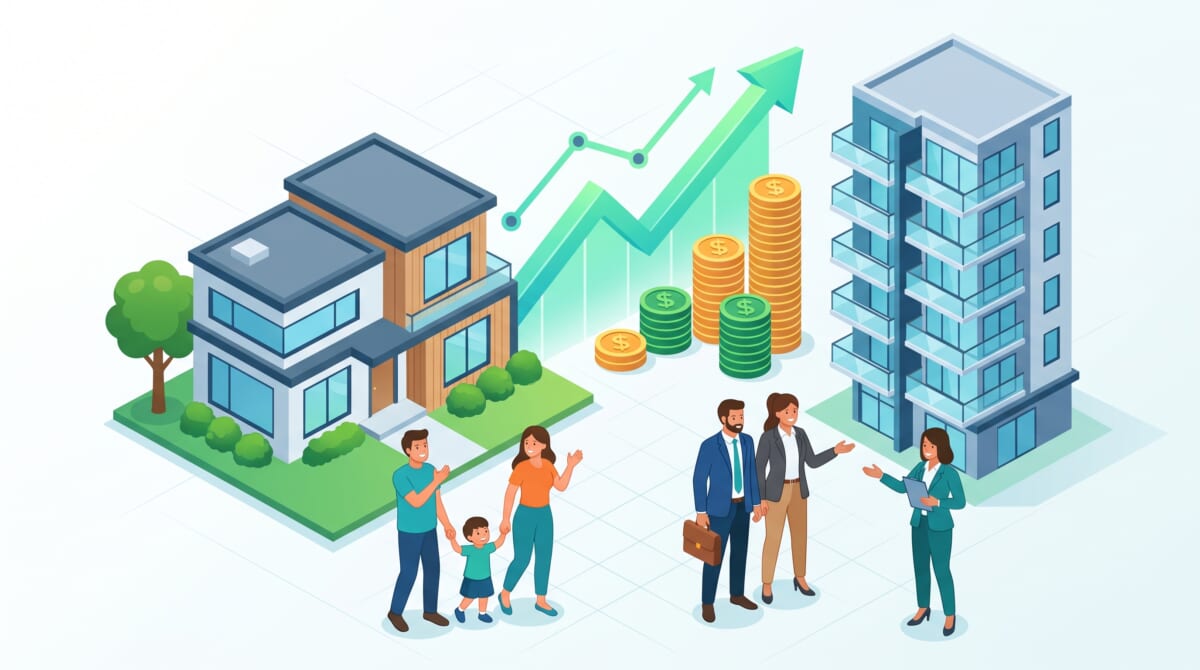
春闘での高水準な賃上げやベースアップが話題となる中、不動産を所有している方にとって気になるのが「この経済の動きが売却価格にどうプラスに働くか」という点です。
結論からお伝えすると、「賃上げ」は買い手の借入可能額と購入意欲を押し上げるため、不動産売却にとって非常に強力なポジティブ材料です。ただし、金利上昇の足音も近づいているため、この「賃上げ効果」が最大限に活きるタイミングを見極める必要があります。
本記事では、賃上げが不動産売却に与える具体的なメリットと、今動くべき理由をプロの視点で分かりやすく解説します。
1. 「賃上げ」が不動産の売り手に有利に働く3つの理由
給料の上昇は、住宅市場の買い手にとってダイレクトに「買いやすさ」へと直結します。売却活動において、具体的には以下のような好影響が生まれます。
① 買い手の「住宅ローン借入上限額」が引き上がる
銀行が住宅ローンを融資する際、基準となるのは「年収に対する返済負担率(返済比率)」です。
年収がベースアップすれば、金融機関の審査で通る借入可能額そのものが底上げされます。
- 年収600万円の場合:借入上限の目安 約4,500万〜4,800万円
- 賃上げで年収650万円にアップ:借入上限の目安 約5,000万〜5,200万円
買い手の予算上限が数百万円単位で広がるため、売主側としても強気の売り出し価格を維持しやすく、値引き交渉を受けにくくなるという大きなメリットがあります。
② 共働き世帯(パワーカップル)の購入予算が跳ね上がる
近年、都市部や駅近エリアの住宅市場を牽引しているのが「共働き世帯」です。
夫婦双方が賃上げの恩恵を受けると、世帯年収の増加幅は一気に大きくなります。世帯年収1,200万〜1,500万円クラスの層が増加することで、これまで高価格帯とされていた駅近マンションや広めの戸建てに対する成約スピードが加速します。
③ インフレマインドの定着で「早く買いたい」人が増える
「物価も給料も上がる世界」が当たり前になると、買い手側には「待てば待つほど不動産価格も上がってしまうのではないか」という心理が働きます。
このインフレ期待が後押しとなり、購入検討者の決断スピードが早まるため、売り出しから成約までの期間が短縮されやすい傾向があります。
2. 要注意:「金利上昇」と「賃上げ」の綱引き
賃上げは間違いなくプラス要因ですが、注意すべきは「日銀の利上げ(金利上昇)」とのバランスです。
【買い手の購買力をめぐる綱引き】
賃上げ(年収アップ) ───[プラス要因:買える予算が増える]
         VS
金利上昇(返済額増) ───[マイナス要因:借入可能額が削られる]
金利が本格的に上昇すると、せっかくの賃上げ効果を相殺してしまう恐れがあります。
つまり、「賃上げで世帯の年収見込みが上がっており、かつ金利がまだ急騰していない今の市場環境」こそが、買い手が最も積極的にお金を出しやすい絶好の売却チャンスと言えます。
3. 賃上げ局面で物件を高く売るための実践ポイント
好環境を活かして好条件での売却を実現するためのポイントは以下の通りです。
| 注目ポイント | 実践アクション |
| 世帯年収の高いターゲットを想定 | ファミリータイプや駅近物件なら、共働き世帯に響く設備(食洗機、宅配ボックス、ワークスペース等)の魅力を資料で強調する |
| 値引き前提の価格設定を避ける | 買い手の予算感に余裕がある時期だからこそ、周辺相場の上限付近を狙った強気のプライシングで初動をテストする |
| 住み替え組の資金計画に配慮 | 「賃上げで広い家へ買い替えたい」と考える買主の動きに合わせ、引き渡し時期などの条件交渉を柔軟に設定する |
まずは「いま自分の家がいくらで売れる市場なのか」の確認を
世の中の賃上げムードやインフレの進行によって、半年〜1年前と比べて成約相場が一段上がっているエリアも珍しくありません。
「すぐに売るかどうかは決めていない」「住み替え先が見つかるか不安」という段階でも、現在の手取り見込み額や周辺の需要を把握しておくことは、今後のライフプランを組み立てる上で大きなアドバンテージになります。
最新の市場動向や、近隣の成約事例に基づいた査定価格を知りたい方は、ぜひお気軽にご相談ください。